Domain klinkerer.de kaufen?
Wir ziehen mit dem Projekt
klinkerer.de um.
Sind Sie am Kauf der Domain
klinkerer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klinkerer.de kaufen?
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **

Ähnliche Suchbegriffe für Gewerbesteuer
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
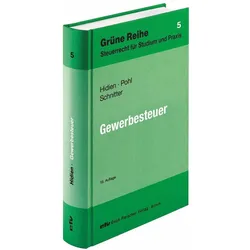
Gewerbesteuer, Fachbücher von Georg Schnitter, Jürgen W. Hidien, Carsten PohlDie Gewerbesteuer stellt eine unverzichtbare Einnahmequelle der Kommunen dar. Durch die Anrechnung der Gewerbesteuer auf die Einkommensteuer von Einzelunternehmern und Mitunternehmern ist in diesem Bereich ein Belastungsausgleich vollzogen worden. Zusätzliche Bedeutung erhielt die Gewerbesteuer durch die Unternehmensteuerreform. Die Praxis wird sich somit weiterhin mit den Grundlagen des Gewerbesteuerrechts auseinandersetzen müssen. Die vorliegende 16. Auflage ist sowohl inhaltlich als auch konzeptionell völlig neu bearbeitet worden und befindet sich auf aktuellem Rechtsstand unter besonderer Berücksichtigung des Zweiten Gesetzes zur Umsetzung steuerlicher Hilfsmassnahmen zur Bewältigung der Corona-Krise und aktueller Rechtsprechung. Ein ausführliches Stichwortverzeichnis gewährleistet den schnellen Zugriff auf die Lösung des jeweiligen Problems.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
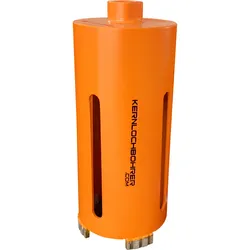
Trockenbohrkrone Ø 102mm Länge 160mm - Diamantbohrkrone/Kernbohrer für Mauerwerk/Ziegel/Leichtbeton, M16-Anschluss, lasergeschweißtTurbo-Trockenbohrkrone 160 mm mit M16 für Beton, Mauerwerk und Ziegel, Ø 32 bis 152 mm Die Trockenbohrkrone ist perfekt geeignet für schnelle, trockene Durchführungen in Innenwänden aus Beton, Mauerwerk, Ziegel und Leichtbeton, am Kernbohrgerät oder über Adapter an der Bohrmaschine ohne Schlag: 9 Durchmesser von Ø 32 bis 152 mm, 160 mm Nutzlänge, M16-Anschluss. Turbo-Segmente und Längsschlitze im Trägerkörper sorgen für schnellen Vorschub. Für dicke Außenwände gibt es unsere Trockenbohrkrone mit 400 mm Nutzlänge mit 1 1/4' UNC. Durchmesser und Aufnahme Die kleinen Größen mit 32 und 42 mm nehmen Kabel und Leitungen auf, 102 bis 132 mm passen für Abwasserrohre, 142 und 152 mm für Lüftung. Mit 160 mm Nutzlänge geht die Krone durch eine übliche Innenwand in einem Zug, ab Ø 42 mm verlängert unsere Verlängerung mit M16 wahlweise um 180 / 280 mm. Das Gewinde M16 sitzt direkt auf einer M16-Spindel, an Maschinen mit 1 1/4' UNC, SDS-Plus oder Sechskant über einen passenden Adapter. Durchmesser: 32 / 42 / 92 / 102 / 112 / 122 / 132 / 142 / 152 mm Artikelnummern: 3000 plus Durchmesser, etwa 3102 für Ø 102 mm Nutzlänge: 160 mm bei allen Größen Anschluss: M16 Segmente und Aufbau Die speziell geformten Turbo-Segmente bringen mehr Bohrvorschub als herkömmliche Segmente. Sie sind mit dem Laser aufgeschweißt, die Verbindung ist fester und haltbarer als eine Lötnaht, deshalb hält die Krone auch gemischtes Mauerwerk aus. Längsschlitze im Trägerkörper führen das Bohrgut aus der Bohrung und erleichtern die Handhabung. Segmente: Turbo, lasergeschweißt Segmenthöhe: 10 mm bei allen Größen Segmentanzahl: 3 bei Ø 32 mm bis 7 bei Ø 152 mm Trägerkörper: mit Längsschlitzen Materialien und Trockenbohren Die Krone bohrt trocken in Beton, Mauerwerk, Ziegel, Leichtbeton und Betonsteinen ohne Stahlanteil. Stahlbeton ist nicht ihr Material, trocken bohren ihn nur Softschlag-Kronen wie unsere Softschlag-Trockenbohrkronen mit 300 mm Nutzlänge an einem Kernbohrgerät mit Softschlag. Die laufende Krone wird schräg angesetzt und langsam aufgerichtet, dann arbeitet sie ohne zusätzlichen Druck. Eine Staubabsaugung an einem unserer Trockensauger zieht den Bohrstaub laufend ab, senkt die Temperatur und verhindert, dass die Krone klemmt; kurze Kühlpausen im Wasserbad verlängern die Standzeit. Im Kernbohrständer läuft die Bohrung ruhiger und gerader. Geeignet für: Beton, Mauerwerk, Ziegel, Leichtbeton, Betonsteine ohne Stahlanteil Betriebsart: trocken, mit Staubabsaugung Nicht geeignet: Stahlbeton, Schlagbohrmaschinen Passende Maschinen Die Krone braucht eine Maschine ohne Schlag mit ausreichender Leistung. Unser DKB102/H nimmt sie direkt auf das M16-Gewinde der Spindel und bohrt trocken in Mauerwerk bis Ø 132 mm; für die Absaugung kommt auf den beiliegenden Adapter 1 1/4' UNC unser Adapter 1 1/4' UNC auf M18 und darauf unsere Staubabsaugung M18 auf M16. Unser DKB-202/H-PRO und unser DKB-202/P-PRO haben 1 1/4' UNC, mit dem Adapter auf M16 laufen an ihnen alle Größen bis Ø 152 mm. Weitere Geräte finden Sie bei unseren Kernbohrgeräten. Passendes Zubehör Welcher Adapter passt, hängt von der Aufnahme der Maschine ab: Adapter 1 1/4' UNC auf M16: Für Kernbohrgeräte mit 1 1/4' UNC, wird auf die Spindel geschraubt und nimmt die Krone über das M16-Außengewinde auf. Adapter SDS-Plus auf M16 mit Zentrierbohrer: Für Bohrmaschinen mit SDS-Plus-Aufnahme im Bohrbetrieb ohne Schlag, mit Zentrierbohrer Ø 8 mm und Treibkeil. Zentrierbohrer ZB: Mit Morsekegel und Hartmetallspitze, in vier Längen passend zu unseren Adaptern und Trockenbohrkronen. Er führt die Krone beim Anbohren und verhindert, dass sie verläuft.48,78 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter


-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **


Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
Top-Angebote
Produkte zum Begriff Gewerbesteuer:
-
#steuernkompakt Körperschaftsteuer und Gewerbesteuer, Fachbücher von Christoph DrägerDer Autor vermittelt smart und fokussiert ein Systemverständnis der beiden Rechtsgebiete und ermöglicht damit einen schnellen Praxiseinstieg in die Besteuerung von juristischen Personen oder Gewerbebetrieben. Intensiv beleuchtet werden die in Betriebsprüfungsfällen besonders streitanfälligen Themen wie verdeckte Gewinnausschüttung, Beteiligungserträge, Zins- und Lizenzschranke, Verlustabzug bzw. Gewerbeverluste, Organschaft und Hinzurechnungen. Darüber hinaus gibt er Hinweise zur Körperschaftsteuer- und Gewerbesteuererklärung. Viele Beispiele, Grafiken und Übersichten ermöglichen den schnellen Praxistransfer. In der 2. Auflage durchgängig aktualisiert mit den Änderungen unter anderem durch das JStG 2024, Steuerfortentwicklungsgesetz, Wachstumschancengesetz, das Kreditzweitmarkförderungsgesetz und das Mindestbesteuerungsrichtlinie-Umsetzungsgesetz. Rechtsstand: Februar 2025. Die Reihe #steuernkompakt bietet knapp und auf den Punkt gebracht einen fundierten Überblick über das jeweilige Rechtsgebiet. Dabei liegt der Schwerpunkt auf einem praxisorientierten Einstieg, auf wichtigen Beratungsfragen und häufigen Fehlerquellen. Viele Beratungshinweise, Beispiele, Grafiken und Übersichten machen Leserinnen und Leser schnell fit im jeweiligen Wissensgebiet. Perfekt beim Onboarding, in der Fortbildung und als Schnelleinstieg für Steuerprofis in ein nicht geläufiges Rechtsgebiet.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias Alber, Michael SzczesnyDas Fachbuch "Körperschaftsteuer und Gewerbesteuer" aus der Reihe "Grundkurs des Steuerrechts" bietet eine umfassende Einführung in die grundlegenden Konzepte und systematischen Zusammenhänge des Körperschaftsteuer- und Gewerbesteuerrechts. Verfasst von Michael Szczesny, richtet sich das Buch an Studierende und Fachkräfte, die sich auf Prüfungen vorbereiten oder ihr Wissen vertiefen möchten. Die 20. Auflage enthält zahlreiche Beispiele, Übungsfälle und Klausuraufgaben, die das Verständnis der komplexen Materie erleichtern. Zudem wurden alle Inhalte hinsichtlich der aktuellen Gesetzgebung, Rechtsprechung und Verwaltungsmeinung gründlich überarbeitet und aktualisiert. Mit einem klar strukturierten Aufbau und hilfreichen Prüfungsschemata ist dieses Buch ein wertvolles Hilfsmittel für alle, die sich mit dem Steuerrecht auseinandersetzen.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerbesteuer, Fachbücher von Georg Schnitter, Jürgen W. Hidien, Carsten PohlDie Gewerbesteuer stellt eine unverzichtbare Einnahmequelle der Kommunen dar. Durch die Anrechnung der Gewerbesteuer auf die Einkommensteuer von Einzelunternehmern und Mitunternehmern ist in diesem Bereich ein Belastungsausgleich vollzogen worden. Zusätzliche Bedeutung erhielt die Gewerbesteuer durch die Unternehmensteuerreform. Die Praxis wird sich somit weiterhin mit den Grundlagen des Gewerbesteuerrechts auseinandersetzen müssen. Die vorliegende 16. Auflage ist sowohl inhaltlich als auch konzeptionell völlig neu bearbeitet worden und befindet sich auf aktuellem Rechtsstand unter besonderer Berücksichtigung des Zweiten Gesetzes zur Umsetzung steuerlicher Hilfsmassnahmen zur Bewältigung der Corona-Krise und aktueller Rechtsprechung. Ein ausführliches Stichwortverzeichnis gewährleistet den schnellen Zugriff auf die Lösung des jeweiligen Problems.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Gewerbesteuer zurückerstattet?
Die Gewerbesteuer wird in der Regel nicht zurückerstattet, da sie eine Steuer auf den Gewinn von Unternehmen ist. Allerdings können Unternehmen bestimmte Ausgaben und Verluste steuerlich geltend machen, um ihre Steuerlast zu reduzieren. Es ist ratsam, sich an einen Steuerberater oder eine Steuerberatung zu wenden, um zu prüfen, ob und in welchem Umfang solche Möglichkeiten bestehen. Letztendlich hängt die Frage, ob Gewerbesteuer zurückerstattet wird, von den individuellen steuerlichen Gegebenheiten des Unternehmens ab. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Regelungen zu beachten, um mögliche Steuervorteile optimal zu nutzen. **
-
Was ist die Gewerbesteuer?
Die Gewerbesteuer ist eine Steuer, die von Unternehmen auf ihre Gewinne erhoben wird. Sie wird von den Gemeinden erhoben und dient als wichtige Einnahmequelle für die Kommunen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens. **
-
Wer berechnet die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben und ist eine der wichtigsten Einnahmequellen für die Kommunen. Sie wird auf den Gewinn von Gewerbetreibenden und Unternehmen erhoben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch die Gewerbesteuererklärung des Unternehmens ermittelt wird. Die genaue Berechnung der Gewerbesteuer erfolgt durch das zuständige Finanzamt auf Basis der eingereichten Steuererklärung. Unternehmen müssen die Gewerbesteuer jährlich an die Gemeinde zahlen. **
-
Wann entsteht die Gewerbesteuer?
Die Gewerbesteuer entsteht, wenn ein Unternehmen Gewinne erzielt. Sie wird auf den Gewerbeertrag eines Unternehmens erhoben, der sich aus dem Gewinn des Unternehmens abzüglich bestimmter Freibeträge und Hinzurechnungen ergibt. Die Gewerbesteuer wird von den Gemeinden erhoben und dient diesen als wichtige Einnahmequelle zur Finanzierung ihrer Aufgaben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbesteuermessbetrag, der durch Anwendung eines bestimmten Hebesatzes auf den Gewerbeertrag berechnet wird. Unternehmen müssen die Gewerbesteuer jährlich an die zuständige Gemeinde zahlen. **
Ähnliche Suchbegriffe für Gewerbesteuer
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trockenbohrkrone Ø 102mm Länge 160mm - Diamantbohrkrone/Kernbohrer für Mauerwerk/Ziegel/Leichtbeton, M16-Anschluss, lasergeschweißtTurbo-Trockenbohrkrone 160 mm mit M16 für Beton, Mauerwerk und Ziegel, Ø 32 bis 152 mm Die Trockenbohrkrone ist perfekt geeignet für schnelle, trockene Durchführungen in Innenwänden aus Beton, Mauerwerk, Ziegel und Leichtbeton, am Kernbohrgerät oder über Adapter an der Bohrmaschine ohne Schlag: 9 Durchmesser von Ø 32 bis 152 mm, 160 mm Nutzlänge, M16-Anschluss. Turbo-Segmente und Längsschlitze im Trägerkörper sorgen für schnellen Vorschub. Für dicke Außenwände gibt es unsere Trockenbohrkrone mit 400 mm Nutzlänge mit 1 1/4' UNC. Durchmesser und Aufnahme Die kleinen Größen mit 32 und 42 mm nehmen Kabel und Leitungen auf, 102 bis 132 mm passen für Abwasserrohre, 142 und 152 mm für Lüftung. Mit 160 mm Nutzlänge geht die Krone durch eine übliche Innenwand in einem Zug, ab Ø 42 mm verlängert unsere Verlängerung mit M16 wahlweise um 180 / 280 mm. Das Gewinde M16 sitzt direkt auf einer M16-Spindel, an Maschinen mit 1 1/4' UNC, SDS-Plus oder Sechskant über einen passenden Adapter. Durchmesser: 32 / 42 / 92 / 102 / 112 / 122 / 132 / 142 / 152 mm Artikelnummern: 3000 plus Durchmesser, etwa 3102 für Ø 102 mm Nutzlänge: 160 mm bei allen Größen Anschluss: M16 Segmente und Aufbau Die speziell geformten Turbo-Segmente bringen mehr Bohrvorschub als herkömmliche Segmente. Sie sind mit dem Laser aufgeschweißt, die Verbindung ist fester und haltbarer als eine Lötnaht, deshalb hält die Krone auch gemischtes Mauerwerk aus. Längsschlitze im Trägerkörper führen das Bohrgut aus der Bohrung und erleichtern die Handhabung. Segmente: Turbo, lasergeschweißt Segmenthöhe: 10 mm bei allen Größen Segmentanzahl: 3 bei Ø 32 mm bis 7 bei Ø 152 mm Trägerkörper: mit Längsschlitzen Materialien und Trockenbohren Die Krone bohrt trocken in Beton, Mauerwerk, Ziegel, Leichtbeton und Betonsteinen ohne Stahlanteil. Stahlbeton ist nicht ihr Material, trocken bohren ihn nur Softschlag-Kronen wie unsere Softschlag-Trockenbohrkronen mit 300 mm Nutzlänge an einem Kernbohrgerät mit Softschlag. Die laufende Krone wird schräg angesetzt und langsam aufgerichtet, dann arbeitet sie ohne zusätzlichen Druck. Eine Staubabsaugung an einem unserer Trockensauger zieht den Bohrstaub laufend ab, senkt die Temperatur und verhindert, dass die Krone klemmt; kurze Kühlpausen im Wasserbad verlängern die Standzeit. Im Kernbohrständer läuft die Bohrung ruhiger und gerader. Geeignet für: Beton, Mauerwerk, Ziegel, Leichtbeton, Betonsteine ohne Stahlanteil Betriebsart: trocken, mit Staubabsaugung Nicht geeignet: Stahlbeton, Schlagbohrmaschinen Passende Maschinen Die Krone braucht eine Maschine ohne Schlag mit ausreichender Leistung. Unser DKB102/H nimmt sie direkt auf das M16-Gewinde der Spindel und bohrt trocken in Mauerwerk bis Ø 132 mm; für die Absaugung kommt auf den beiliegenden Adapter 1 1/4' UNC unser Adapter 1 1/4' UNC auf M18 und darauf unsere Staubabsaugung M18 auf M16. Unser DKB-202/H-PRO und unser DKB-202/P-PRO haben 1 1/4' UNC, mit dem Adapter auf M16 laufen an ihnen alle Größen bis Ø 152 mm. Weitere Geräte finden Sie bei unseren Kernbohrgeräten. Passendes Zubehör Welcher Adapter passt, hängt von der Aufnahme der Maschine ab: Adapter 1 1/4' UNC auf M16: Für Kernbohrgeräte mit 1 1/4' UNC, wird auf die Spindel geschraubt und nimmt die Krone über das M16-Außengewinde auf. Adapter SDS-Plus auf M16 mit Zentrierbohrer: Für Bohrmaschinen mit SDS-Plus-Aufnahme im Bohrbetrieb ohne Schlag, mit Zentrierbohrer Ø 8 mm und Treibkeil. Zentrierbohrer ZB: Mit Morsekegel und Hartmetallspitze, in vier Längen passend zu unseren Adaptern und Trockenbohrkronen. Er führt die Krone beim Anbohren und verhindert, dass sie verläuft.48,78 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer erhebt die Gewerbesteuer?
Die Gewerbesteuer wird von den Gemeinden erhoben. Sie ist eine der wichtigsten Einnahmequellen der Kommunen und dient dazu, die örtliche Infrastruktur zu finanzieren. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn, den ein Unternehmen erwirtschaftet. Es handelt sich um eine direkte Steuer, die von Gewerbetreibenden und Unternehmen gezahlt wird. Die Gewerbesteuer ist eine Gemeindesteuer und unterliegt daher der Hoheit der jeweiligen Gemeinde. **
-
Wer zahlt wo Gewerbesteuer?
Wer zahlt wo Gewerbesteuer? Die Gewerbesteuer wird von Unternehmen gezahlt, die in Deutschland ansässig sind und hier ein Gewerbe betreiben. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens und dem jeweiligen Hebesatz der Gemeinde, in der das Unternehmen seinen Sitz hat. Die Gewerbesteuer wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Gewerbesitz hat. In einigen Fällen kann es auch zu einer Doppelbesteuerung kommen, wenn ein Unternehmen in mehreren Gemeinden aktiv ist. **
-
Wo bezahlt man Gewerbesteuer?
Die Gewerbesteuer wird in Deutschland von Unternehmen bezahlt, die einen Gewerbebetrieb führen. Sie wird an die jeweilige Gemeinde gezahlt, in der das Unternehmen seinen Hauptsitz oder eine Betriebsstätte hat. Die Höhe der Gewerbesteuer richtet sich nach dem Gewerbeertrag des Unternehmens und dem jeweiligen Hebesatz der Gemeinde. Die Gewerbesteuer ist eine wichtige Einnahmequelle für die Kommunen und dient der Finanzierung von öffentlichen Aufgaben und Infrastrukturmaßnahmen. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.